Hyra ut villa man redan bor i är för många hyresvärdar det första riktiga steget mot ett eget fastighetsbestånd, inte ett nytt köp. Det är den väg RikaTillsammans beskriver: en lånad etta i början, ett hem som blev hyresobjekt, och en hyresintäkt som senare bar nästa fastighet. Det som avgör om det går bra är kontraktet, försäkringen och skatten.
Från eget boende till hyresobjekt
Huset finns redan, lånet löper redan, och du vet vad drift och underhåll faktiskt kostar. Något ingen kalkyl på ett objekt du aldrig ägt kan ge dig.
När hemmet blir hyresobjekt ändras däremot rollerna. Du är inte längre bara boende utan avtalspart, med ansvar för att bostaden håller den standard ni kommit överens om, och hyresgästen får ett besittningsskydd som beror på upplåtelseform och hur länge uthyrningen pågår. Slarvar man här uppstår ofta konflikter längre fram.
Vad som måste finnas på plats innan första hyresgästen flyttar in
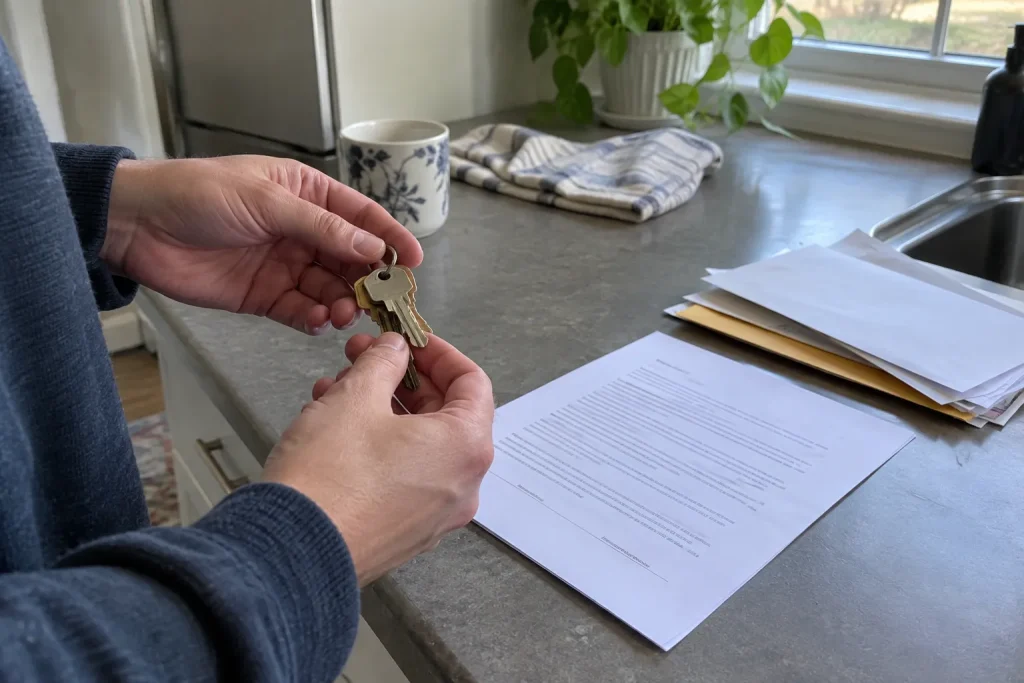
Ett skriftligt hyreskontrakt, en försäkring som faktiskt täcker uthyrning och en klar bild av vad hyran ska täcka. Det behöver ligga på bordet innan någon får nyckeln.
Hyreskontrakt och juridik
- Skriftligt hyreskontrakt. Muntliga avtal är giltiga men omöjliga att bevisa. Skriv in hyra, hyrestid, uppsägningstid, vad som ingår (el, vatten, bredband, sophämtning) och vem som sköter gräsklippning och snöskottning.
- Rätt lagstöd. Hyr du ut en villa eller fritidshus du äger, privat och möblerat eller omöblerat, gäller privatuthyrningslagen i de flesta fall. Besittningsskyddet är då begränsat jämfört med vanlig hyresrätt. Andra regler kan gälla beroende på hur uthyrningen är upplagd, till exempel om du hyr ut fler bostäder eller i näringsverksamhet. Är du osäker på vilken lag som träffar din uthyrning: kolla vad som gäller hos hyresnämnden innan kontraktet skrivs, inte efter.
- Andrahandsuthyrning. Äger du inte huset själv utan hyr eller bor i bostadsrätt krävs tillstånd från hyresvärden respektive styrelsen. Uthyrning utan tillstånd kan kosta dig kontraktet eller lägenheten.
- Inventarielista och skickprotokoll. Fotografera varje rum vid inflytt. Det är den enda dokumentation som håller om ni tvistar om skador vid avflytt.
- Hyresbetalning och depositum. Bestäm förfallodag, betalning till konto (aldrig kontant) och eventuell deposition, vanligen en till två månadshyror.
Försäkring och värdesäkerhet
Villahemförsäkringen gäller inte automatiskt när huset hyrs ut. Ring bolaget och anmäl uthyrningen skriftligt, i regel behövs ett tillägg eller en omskrivning till en försäkring för uthyrd bostad, och hyresgästen ska ha egen hemförsäkring för sitt lösöre. Utan anmälan kan ersättningen sättas ned eller utebli helt vid en vattenskada, och det är då kostnaden landar i femsiffriga belopp.
Räkna också med att slitaget ökar. Ett hus som hyrs ut behöver oftare målning, tätare koll på tak och avlopp och en tydlig plan för vem som ringer hantverkaren. Ska bostaden hyras ut säsongsvis är renovering av stugan inför uthyrning en egen räkneövning innan första gästen bokar.
Skattereglerna när uthyrningen börjar
Du får göra ett schablonavdrag på högst 40 000 kronor per år och bostad på hyresintäkten, vilket i praktiken betyder att en stor del av driften är avdragen utan att du behöver spara ett enda kvitto. Hyr du ut flera bostadshus görs beräkningen för varje uthyrt hus separat. Avdraget är inte ett tak för hela din uthyrningsverksamhet.
Utöver schablonen får du för småhus dra av 20 procent av hyresintäkten. Överskottet beskattas sedan som kapitalinkomst med 30 procent.
Ett räkneexempel med egna, rimliga antaganden:
| Antal uthyrda hus | Hyra per hus och år | Total hyra | Schablon + 20 % | Skattepliktigt överskott | Skatt (30 %) |
|---|---|---|---|---|---|
| 1 | cirka 96 000 kr (ca 8 000 kr/mån) | cirka 96 000 kr | 40 000 + 19 200 = cirka 59 200 kr | cirka 36 800 kr | cirka 11 040 kr |
| 2 | cirka 96 000 kr | cirka 192 000 kr | 80 000 + 38 400 = cirka 118 400 kr | cirka 73 600 kr | cirka 22 080 kr |
| 3 | cirka 60 000 kr (ca 5 000 kr/mån) | cirka 180 000 kr | 120 000 + 36 000 = cirka 156 000 kr | cirka 24 000 kr | cirka 7 200 kr |
Man ser i sista raden att tre billigare uthyrningar kan ge nästan lika mycket hyra som två dyrare, men bara en tredjedel så hög skatt, eftersom varje hus bär sitt eget avdrag på 40 000 kronor. Observera att schablonen ersätter dina verkliga kostnader, du kan inte dra av driftskostnader, reparationer eller räntor ovanpå den. Går huset back på riktigt underhåll är det ändå schablonen som gäller.
Ett vanligt missförstånd är att avdraget är personligt. Det är det inte. Det hör till bostaden, och äger ni huset tillsammans delas både intäkt och avdrag efter ägarandel.
Vägen från ett till flera hyreshus
Hyresinkomsten från det första hemmet bygger två saker banken vill se: en buffert och en dokumenterad historik av att uthyrningen faktiskt betalar sig. Det är det som gör nästa köp möjligt utan att du behöver sälja något.
I praktiken handlar det om kalkylen. Banken räknar sällan hela hyran som inkomst, utan gör avdrag för vakans och underhåll, och kräver att du klarar räntor på en betydligt högre nivå än dagens. Har du två års deklarerade hyresintäkter i ryggen är samtalet ett annat än när du sitter med en prognos. Hur låneutrymmet utvecklas beror i sin tur på ränteläget, och ränteläget slår direkt igenom på bostadspriserna och därmed på värdet av det du redan äger.
Erfarenheten väger också tungt. Efter första uthyrningen vet du vad en oväntad vattenskada kostar i tid, hur lång vakansen blir mellan två hyresgäster och vilka kontraktsformuleringar du önskar att du skrivit. Nästa köp gör du med den erfarenheten i bagaget.
Det tar tid, att gå från ett till tre hyreshus handlar oftast om decennier, inte år, om man bygger med egen hyresintäkt som motor.
Så gör du med huset du redan har
Att hyra ut villan man redan äger är den billigaste vägen in i fastighetsägande. Äger du huset själv: kontrollera försäkringen och skriv kontraktet innan du annonserar. Bor du i bostadsrätt eller hyresrätt: börja i stället med tillståndet från styrelsen eller värden, för utan det finns ingen uthyrning att räkna på.